|
|
找人 找项目 找商机 上“软交会”——B2B连接平台
; T4 D$ W2 o g' a2 c从各个分析机构的排名来看,2019年的顶级云提供商依然保持了各自的位置,但是其主题、策略和市场方法都在变化。
2 N8 U+ E! o. y! {8 d3 ?* m/ P总的来看,IaaS 之争已基本尘埃落定,AWS、微软 Azure和谷歌云平台都将从中分得一杯羹,但人工智能和机器学习等新技术亦使得该领域向其他参与者敞开了大门。
7 G1 V1 ^8 ?+ ]6 e与此同时,随着收购红帽的IBM等企业的混合转型,2019年的云计算市场肯定会出现多云的局面。今年的顶级云计算提供商我们还列出了一些SaaS巨头,这些巨头将越来越多地通过扩展来运行企业的业务。
: s" \. C3 K; o2 s* x- E+ k关于2019年的云计算,有一点需要注意,那就是市场并非零和博弈。云计算正在全面推动IT支出。例如,Gartner预测,2019年全球IT支出将增长3.2%,达到3.76万亿美元,即服务模式将推动从数据中心到企业软件的一切支出。
4 t. I; _- N6 G& W6 m% r- U! M$ L事实上,大型企业很可能会使用多个供应商提供的云计算服务。真正的云创新可能来自以独特方式混合并匹配不同公共云供应商的客户。. e+ B. `4 V N" Y6 |
在顶级云服务提供商中,2019年值得关注的主要主题包括
( q" K- i, W. G; d1 X8 j. p定价权。谷歌提高了G Suite的价格,而云空间是一种为大多数新技术提供附加组件的技术。虽然计算和存储服务往往是一场逐底竞争,但机器学习、人工智能和无服务器功能的工具却可以叠加在一起。对于云计算客户来说,成本管理是一个如此重要的主题,这是有充分理由的——也可以说是最大的挑战:寻找成本管理和关注锁定的大主题。RightScale的一项调查发现,从大公司到小企业,云成本优化都是一个重要的优先事项。; D6 d( u( O) c! w! v# X
来自软件供应商的许可、订阅和使用模型的混合。云计算曾经等同于订阅和基于使用的定价,但微软已经转向混合模式。其他供应商可能也会效仿。微软即将推出的“外包”许可变更对企业用户|企业软件供应商可能意味着什么呢?+ y# ^2 D( y& A e( P
多云。Kentik最近的一项调查强调了公共云客户如何越来越多地使用多个供应商的现象。AWS和微软Azure通常是成对出现在企业客户的选择中的。谷歌云平台也在其中。当然,这些公共云服务提供商通常与现有的数据中心和私有云资产绑定在一起。把它们加起来,就会有一场健康的混合云和私有云竞赛正在进行,这将重新排序。虚拟机和容器也正在支持多云方法。8 ^% [) R- Q- T! |% q `4 B
人工智能、物联网和分析技术是云供应商最畅销的技术。微软Azure、AWS和谷歌云平台都有类似的策略,它们为客户提供计算、云存储、无服务器功能。而像IBM这样的公司正在寻求管理跨多个云的人工智能和云服务。
5 P8 [+ J5 u, P3 U0 R! w云计算领域正在迅速成熟,但财务透明度却在倒退。当Gartner云基础设施的魔力象限从十几家公司转移到6家公司时,情况就很明显了。此外,云计算提供商的透明度也越来越差。例如,Oracle 过去常常在其财务报告中列出基础设施、平台和软件即服务。如今,Oracle 的云业务已经被整合在一起。微软的“商业云”非常成功,但也很难分析。IBM有云收入和“即服务”收入。谷歌却根本没有计算云收入。除了AWS以外,似乎分析其他供应商的云销售变得更加困难。
8 K' x0 a+ R9 y H, n; M! b为此,在本文中,我们将顶级云参与者分为四大类,基础设施提供商、混合运营商和SaaS群体。这种分类将IBM从一个大型基础设施即服务的参与者推向了一个跨基础设施、平台和软件的中间层。IBM是更加私有的云,并且与IBM云以及其他云环境的挂钩相混合。Oracle 云主要是一个软件和数据库即服务提供商。而Salesforce已经不仅仅是CRM。- S) U% o. X* {
IaaS和 PaaS " D6 R1 J _* M+ a) ?7 w
AWS. \- x1 ]5 n' x0 D
2018年收入: 256.5亿美元
3 J5 j5 h3 R0 a$ l7 E按最新季度计算的年营收增长率:按第二季度计算为330亿美元
5 _* ]5 b) Z1 g |AWS将2019年视为投资年,因为它将扩大了技术建设,并增加销售人员。亚马逊没有对这笔更高的投资进行量化,但表示将在年底更新。
* ~# E5 J# p: x% ?- S8 D首席财务官Brian Olsavsky在与分析师的电话会议上表示,2018年资本支出低于预期。“AWS保持了非常强劲的增长速度,并继续为客户提供服务,”他表示。“2018年是关于我们在2016和2017年对人力、仓库和基础设施的投资效率回收的一年。”
( S4 e6 D3 l7 j; h9 FAWS 作为IaaS领域的领导者,并在从物联网到人工智能、增强现实和分析等各个领域都处于领先地位。AWS现在不仅仅是一个IaaS平台。AWS去年第四季度增长45%,去年一直保持稳定。
* k" i1 Z/ A6 h* o: [谈到开发者和生态系统,AWS恐怕很难被超越。该公司拥有广泛的合作伙伴(VMware、C3和SAP)和开发人员,他们正在发展这个生态系统。AWS通常是企业参与者在扩展到多云方法之前的第一个滩头阵地。; O" l, P1 v4 {2 P: l1 C
最大的问题是AWS能把它的触角延伸到多远。AWS可能对 Oracle 以及其他一些公司的数据库构成威胁。通过与VMware的合作关系,AWS还拥有强大的混合云策略,可以通过多种方式满足企业的需求。* r h" y( S/ h7 ]
AWS的战略在其re: invention大会上得到了明显体现。在会议上其展示了一系列难以追踪的服务、新产品和开发人员友好性。随着AWS成为一个机器学习平台,人工智能是其增长的一个关键领域,也是其核心销售卖点。据2nd Watch报道,AWS客户正在寻找这些高增长领域,并将云提供商视为他们机器学习和数字化转型努力的关键齿轮。
" K3 L$ k7 h- U s, p9 k% _: Y8 m2019年第一季度,亚马逊的利润再次受到AWS的推动。亚马逊首席财务官Brian Olsavsky表示,AWS目前的年化运营规模超过300亿美元。他强调了AWS在本季度赢得的客户,包括与大众、福特、Lyft和Gogo达成的交易。Olsavsky称,截至第二季,AWS的运营规模为330亿美元。马太效应凸显:强者愈强。- R$ w$ k7 m/ Q k; C/ s. R
至于AWS的地位。Gartner将AWS作为其2019年的顶级IaaS供应商。! d* }9 z7 l# J( h3 Q
2nd Watch发现,AWS 2018年增长最快的服务包括:
% V' a$ T2 D8 r- E亚马逊Athena,年复合增长率为68% W7 Q- [4 ~1 W) {0 L2 W6 @
亚马逊 Elastic Container Service for Kubernetes 为53%9 [: `8 X% b4 d8 W
亚马逊 MQ 37%
% X8 U: W# V5 y HAWS OpsWorks 23%+ B( y5 P1 W/ E1 T2 p0 H, S8 t* g
亚马逊 EC2 Container Service21%- z" |/ M1 F0 t4 l
亚马逊 SageMaker 21%* v$ Y% N7 ?( f! \4 W3 V
AWS Certificate Manager20%! n ?, m @& ?4 q) H
AWS Glue 16%, l' }2 V) g7 c4 K- V
亚马逊 GuardDuty 16%9 A) g& T2 X- X
亚马逊 Macie 15%+ \9 a" D7 ^& B/ _3 i) s5 J4 M+ u
根据2nd Watch的使用情况,最受欢迎的AWS服务包括:3 F- D& A+ Z, E u7 O1 Y- x" W) J
Amazon Virtual Private Cloud
) b5 p$ q7 G9 x% nAWS Data Transfer
7 t) Q: K: }8 c- a; t6 r& h( hAmazon Simple Storage Service
0 E% c) w7 P9 V3 vAmazon DynamoDB
2 ?. I4 K. j* `, [Amazon Elastic Compute Cloud
: t- R' e, q+ Z% J* S6 TAWS Key Management Service
# b( M O! Y# X2 z MAmazonCloudWatch
4 G& C5 Q% K% ^5 UAmazon Simple Notification Service2 [( R e9 x {; h
Amazon Relational Database Service: i$ ~! e" }8 X6 r. J- Z& _: ~
Amazon Route 53
) i" D! j5 c1 l8 _; }; v' gAmazon Simple Queue Service
) F2 {( l3 c1 p [* x4 ]AWS CloudTrail" \+ K" M. k- E: r: u6 W
Amazon Simple Email Service8 Q j& M" _" A2 v2 M$ I9 l0 q
分析和预测可能是AWS值得关注的一个领域。随着AWS推出预测和分析服务,很明显,该公司可以与实际业务功能更加紧密地联系在一起。) u* b7 N: W' g2 A; Z) W1 j
; r2 Q' [8 H& J7 _AWS的触角继续向多个方向扩展,但或许最值得关注的是数据库市场。AWS正在捕获更多的数据库工作负载,并强调其客户的成功。其推出的完全托管的文档数据库直接针对的是MongoDB。如果AWS捕获更多的企业数据,并且随着它不断发展服务并将其出售给用户,那么,它将在未来几十年根深蒂固。8 H& m$ u4 b2 r% n+ M+ Q' [
Microsoft* k B% G; _. d. k
截至最近一个季度,商业云的年收入:440亿美元5 X) {& n% N, y8 F
Azure的年营收预计:110亿美元
j3 h6 ?9 n4 x微软Azure是仅次于AWS的No. 2,但很难直接对这两家公司进行比较。微软的云业务——被称为商业云——包括从Azure到Office 365企业订阅、Dynamics 365到LinkedIn服务的所有内容。尽管如此,微软强大的企业传统、软件堆栈和Windows Server等数据中心工具使其具有用户熟悉的特性和良好的混合方式。' h% r9 h$ I, H f
事实上,微软首席财务官Amy Hood指出,该公司正在达成规模更大的云交易。Hood说:“在'19财政年度,我们达成了创纪录的数百万美元的商业云协议,其中超过1000万美元的Azure协议也在实质性增长。”
% @% \- B: t i3 O4 C% }/ m, P2 Y( A+ u$ J
在差异化方面,微软将重点放在人工智能、分析和物联网上。微软的AzureStack是另一个云与数据中心结合的产品,这是一个与众不同的地方。7 W, r5 b7 R+ g( g: H
其首席执行官萨蒂亚·纳德拉表示,该公司的云计算部门正专注于医疗、零售和金融服务等垂直领域。这种方法直接来自于企业软件销售剧本。
7 n: v4 s [* a4 l& L0 R& Y: l0 jNadella说:
. r" ~& A8 E( _- D/ N% H1 O9 U混合服务总是从基础设施开始。因此,这是边缘和云,而基础设施被用作计算。事实上,你可以说一个公司走向数字化的衡量标准是他们使用的计算量。这是基础。当然,最重要的是,所有这些计算意味着它被用来处理数据。所以数据产业,发生的最大的事情之一,就是人们整合他们所拥有的数据,这样他们就可以进行推理。这就是像人工智能等服务被使用的地方。所以我们肯定看到了他们采用Azure层的路径。
6 j: t+ r" Y, ]简而言之,微软正在销售一系列广泛的云产品,但很难将软件即服务与Azure区分开来,后者将更直接地与AWS竞争。$ d+ t! u6 E, ? _
事实上,微软瞄准行业的能力也是一场胜利。值得注意的是,微软已经赢得了不想与AWS合作的大型零售商的支持,因为它们与亚马逊展开了竞争。微软也开始强调赢得更多客户,包括Gap和Fruit of the Loom。4 U1 ]" F7 v! O9 s% W
这种观点在其他地方也得到了呼应。Wedbush分析师Daniel Ives表示,AWS仍是大头,但微软在该领域拥有一些独特的优势——尤其是强大的组织和实体游戏方面。Ives 写道:
' J% b9 H! x) Q+ n虽然杰夫·贝佐斯和AWS 显然在未来几年仍然是一个主要力量,但我们相信微软与其合作伙伴和专门的销售团队在2019年有一个主要的机会窗口转换企业到Azure /云平台上。
, n7 `0 _: H9 ?简单地说,微软可以将Azure与它的其他云服务结合起来,比如Office 365和Dynamics 365。使用Azure,微软拥有一个全面的堆栈,从基础设施到平台再到运行业务的应用程序。: k& z, v3 p F. v9 q
很难反驳微软的宏伟战略。微软的商业云业务在第三财季继续蓬勃发展。令人印象深刻的结果是,微软在其Build 2019大会上的表现。在Build 2019大会上中,微软为开发人员推出了一系列更新,但最重要的主题是强调Azure和云服务是该公司平台方法的核心。
/ R& j9 J2 i2 q# T: V5 g8 \) N& |这家软件和云巨头概述了一切,从基于Cortana的认知服务到工具,再到制造机器人和物联网、机器学习和人工智能服务。" |. U8 }* J/ V3 C* f4 m# R1 b
微软还制定了从云计算到边缘计算的数据故事,并与Red Hat等公司完善了混合策略。
2 j" O1 v/ Z6 A0 w# _8 H根据RightScale的数据,Azure正在蚕食AWS的一些地盘。 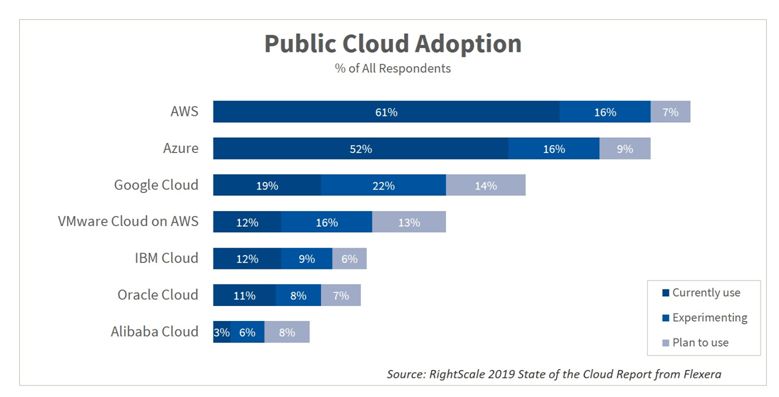 : e0 d) n/ m/ J% ]
Google 云平台! U5 @# M) \/ G! D" j
年营业收入:80亿美元# D! X6 S P7 R+ N+ ~. d. _
谷歌云平台一直在赢得更大的交易,并且成功挖角 Oracle 资深老兵托马斯•库里安(Thomas Kurian)作为其新领导,其被视为与AWS和微软 Azure的有力抗衡。谷歌云最大的发展是该公司在业务上给予更多的指导。谷歌首席执行官桑达尔·皮查伊(Sundar Pichai)在公司第二季度收益电话会议上表示,云计算部门目前的年营收为80亿美元。
+ }6 j p8 M- E- _, V4 V0 l在谷歌第四季度财报电话会议上,皮查伊引用了谷歌云平台(GCP)的大量数据。然而,由于没有披露收入,分析师感到有些失望。2018年开始时,皮查伊表示,谷歌的云收入为10亿美元/季度,平均分配给G Suite和GCP。9 Y* G/ x. w/ ~7 O/ a
皮查伊概述了以下内容,以便让观察者更好地了解谷歌云的位置:6 a* A i U5 w% a' y2 z
谷歌没有透露谷歌云收入的组成部分,上次该公司公布的云收入大致平分给了G Suite和GCP。
" y0 t; d: H6 H4 i" _$ n+ ~! h皮查伊对AWS进行了不那么微妙的挖掘,他说:“像Lowe's这样的零售商正在利用云计算作为改变客户体验和供应链的重要工具之一。”
3 T' _* C8 s' w5 R" o9 v, O4 m4 K人工智能和机器学习是谷歌云的主要卖点。
0 P. ]% s* R3 l9 W& o“当我们进入银行业务时,谷歌云是有竞争优势的”,金融服务是该公司的一大推动力。/ |% H3 L. U1 Z9 Q% B
谷歌云的增长将通过收购来实现,比如对Looker的收购。
0 d3 b; {+ B6 X在谷歌云Next大会上,该公司通过一项名为Anthos的努力与混合云厂商建立了更多的联系,概述了其行业努力,并利用了其人工智能技术。Anthos被认为是谷歌云的大的多云和混合云游戏。
, C5 j( M0 U0 ^% t目前,谷歌在库里安的带领下组建了团队,正在大举招募云计算人才。
$ E; @8 D* T$ i6 C0 i比如,最近聘请了Hamidou Dia担任谷歌云解决方案工程副总裁。Hamidou 以前担任甲骨文销售咨询、顾问、企业架构和客户成功部门的主管。谷歌云还任命John Jester为客户体验副总裁。Jester将领导一个专注于体系结构和最佳实践的服务团队。Jester之前是微软负责全球客户成功的副总裁。7 F! |2 ~* U0 G
而Dia和Jester的加入是在Rob Enslin加入谷歌云担任全球客户运营总裁之后。Enslin以前在SAP。谷歌云的策略与经过验证的企业软件销售技术相一致,这些技术围绕着特定于行业的用例。& V' Y2 |2 j {' `4 Z5 b, a4 R
与此同时,谷歌云也在发展与SAP的合作关系,旨在将其机器学习和人工智能服务与SAP的S4/HANA和C4/HANA结合起来。
7 Z. o. f" C, j4 Y; _7 @' O; q) U加起来,GCP似乎是AWS和Azure之后的第三名,但它与这两家公司的差距有多远还有待观察。华尔街投行 Jefferies 预计,随着时间的推移,GCP的市场份额将会增加。. @6 m$ }' H! B
- M& M& U+ k) q4 {
库里安领导下的谷歌云正在通过收购来增加火力。例如,谷歌云收购了Looker,以增强其分析能力。谷歌云很可能会继续大举收购,增加用户和功能。' r4 _/ _* M$ a% V% @7 H" X
此外,由于G Suite 应用程序和更多基础设施服务的中断,谷歌的云计算业务也面临着日益增长的困难。0 G( ]0 _) P9 j2 ]
提高谷歌云收入的一个举措是提高部分用户的 G Suite 价格。这是直接与微软Office 365竞争的G Suite的首次提价。G Suite 基础版将把每个用户每月的价格从5美元提高到6美元。G Suite商业版将从每个用户每月10美元增加到12美元。根据谷歌的说法,每月25美元的G Suite企业版不会受到价格上涨的影响。' t% @7 \! R. |' e$ ^ G
在竞争方面,这些定价举措与Office 365一致。谷歌推出了一项有趣的云存储定价计划,该计划可能会给企业带来更可预测的成本。1 e3 Y, Y4 r' R, f$ j
多云和混合云参与者
, b( @4 J1 T% X# P$ D虽然大型云服务提供商以人工智能作为差异化优势,在它们的产品组合中加入了更多内容,但它们正在开拓一个市场,以管理多个云服务提供商。这群云玩家过去专注于混合架构,以连接数据中心和公共服务提供商,但现在的目标是成为基础设施管理平面。$ Z/ |, F# b5 O; U/ y
Kentik的研究强调了最常见的云组合是AWS和Azure,但也有客户在谷歌云平台上工作。根据Kentik的调查,97%的受访者表示他们的公司使用AWS,但也有35%的人表示他们也积极使用Azure。24%的用户同时使用AWS和谷歌云平台。
, b2 \0 B7 s5 q 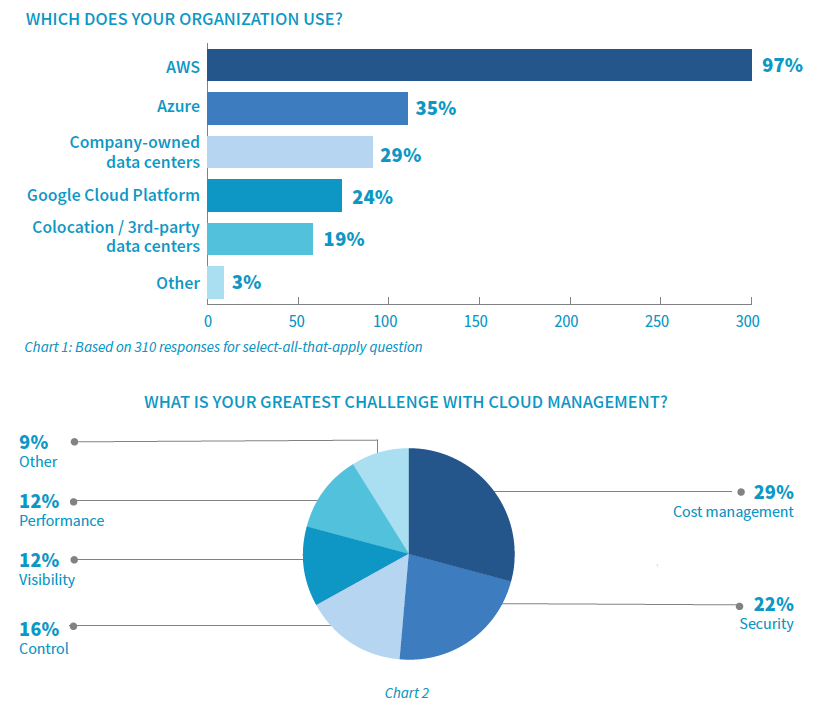
/ S5 p+ T* G1 b# p' O6 m" FIBM
d" d: Q8 w1 f$ I! ^( b* ]按年计算的“即服务”收入:117亿美元
8 l. B. W4 t4 f, q' |IBM的云战略和它的人工智能方法有很多共同点。蓝色巨人的计划是让客户能够管理多个系统、服务和供应商,并成为管理控制台。IBM希望成为企业云环境的一部分,并帮助其运行它。2018年,IBM推出了OpenScale for AI,旨在管理多种可能由主要云提供商提供的人工智能工具。IBM还推出了多云工具。可以将IBM视为云采纳和计算服务策略的瑞士。
' r! m; b8 ^: }企业使用多个公共云提供商的举动很有意思,这为IBM以340亿美元收购红帽提供了理由。IBM拥有自己的公共云,并将通过它提供从平台即服务到分析、沃森甚至量子计算的一切服务,但最大的赌注是,蓝色巨人与 Red Hat 能够使其成为领先的云管理企业。就IBM而言,它正在获取其核心知识产权——沃森(Watson)、人工智能管理、云集成——并通过多个云交付这些知识产权。1 n, U, g- C/ L2 W
Red Hat 的收购是IBM进军该领域的一个赌注。不过,IBM和红帽公司的文化是如何融合在一起的,还有待观察。从好的方面来看,这两家公司多年来一直是混合云合作伙伴。. O5 X; ]4 `6 \6 L2 J$ _) A; Z
就Red Hat 而言,Red Hat则使用OpenShift开发了Kubernetes游戏。它还继续与包括微软Azure在内的混合云生态系统合作。微软首席执行官纳德拉甚至现身红帽峰会。: e6 x5 p' Q/ K- C) H s
事实上,IBM首席财务官James Kavanaugh在公司第四季度财报电话会议上重申了收购Red Hat的理由,并指出蓝色巨人正看到IBM Cloud Private和其“混合开放”云环境的方法有了更多的交易。9 S" Q6 g* D) z+ f
IBM截至去年第四季度的“即服务”(as-a-service)营收为122亿美元,这使其成为一家强大的云服务提供商,但无法与AWS和Azure相提并论。不过很有可能,所有大型云提供商的策略最终都会趋同。
/ U1 k& N3 b1 z: }1 F% C8 Q在2019年的云战争中,新的混合云和多云景观可能是更关键的看点之一。
' U N: Y; v/ U$ ]( k/ E# J
: J( Z8 |* |7 ^4 q$ T+ l( n/ M- R6 r还有一些主要的参与者可供企业客户选择:/ C9 H) Y; }. r) G1 z
VMware:它是戴尔技术组合的一部分,多年来一直在考虑传统的数据中心。该公司以虚拟化供应商的身份出现,然后采用了从容器到OpenStack到任何其他出现的东西。或许,VMware最好的举措是与AWS的紧密合作。这种混合云合作对双方来说都是双赢的,两家公司都在继续他们最初的努力。这一合作非常有趣,VMware正在帮助AWS进入市场。( ~) c& g2 e2 L; o
当然,VMware也有自己的vRealize套件,vCloud Air, VMware HCX,云管理平台,vSphere,网络产品。
0 i- z/ x4 h: p& z6 J& s; u" O戴尔技术(Dell Technologies)和惠普(HPE):这两家供应商都有多种产品来运营数据中心,并且正在接入云提供商。9 U) }# x/ Y8 X% V6 w, W0 U
HPE的计划归结为扩展到边缘的多云混合基础设施。
) r c5 K3 R% Z/ F V, P
: d0 R& j- R0 Q不过,戴尔技术公司(Dell Technologies)在混合领域的表现最为抢眼。该公司在其年度客户大会上概述了其戴尔云平台,以及该公司将如何整合其产品组合的各个部分。该公司拥有多数股权的VMware将成为其产品和服务之间的粘合剂。这一努力为戴尔技术提供了一种更加集成的方法,使其云计算能够在私有、本地和公共计算资源之间架起桥梁。6 z) }" m. C! O& k4 n U: K
4 G4 S; x! z6 W$ d: C' K
此外,还有思科,它通过收购建立了一个规模可观的软件投资组合。思科提出了一个“随处数据中心”(data center anywhere)的设想,该设想围绕着将其以应用程序为中心的基础设施(ACI)插入多个云。按照其想法,无论用户如何划分混合云游戏,最终的状态都是相同的:多个提供者和私有基础设施无缝连接。思科还与谷歌云服务建立了合作关系。Kubernetes、Istio和Apigee是Cisco-Google合作的粘合剂。
% J! w: ^# w) b6 G虽然随着传统供应商正在酝酿新的硬件销售方式,混合云市场受到了广泛的抨击,但新的多云世界甚至在那些想要把IBM、VMware、戴尔和HPE等公司变成恐龙的前暴发户中也得到了更多的认可。- n$ B, `8 ~1 Q3 Z5 R& f
不断发展的SaaS巨头之战 ! T7 r' i$ S0 {
SaaS市场还强调了供应商及其不断变化的策略和收购计划如何使云分类变得更加困难。在2018年的云排名中,Oracle 被归入AWS、Azure和GCP的行列,很大程度上是因为它试图在IaaS市场上大展宏图。. T# O' Q8 j. G4 n. ]+ E
尽管其首席技术官拉里•埃里森(Larry Ellison)似乎仍痴迷于与AWS对抗,但Oracle本质上是一家软件和数据库即服务的公司。或许Oracle在云计算自动化和打造下一代基础设施方面的努力取得了回报,但就目前而言,该公司真正关注的是软件。Salesforce通过收购MuleSoft也稍微改变了它的风格,并为云战略增加了一个集成旋转(甚至是一些传统的软件许可)。SAP已经成长为一家规模可观的云计算公司,Workday也开放了自己的生态系统。
, r1 Z& O4 t P5 G& G, h* ^覆盖每个SaaS参与者超出了本文的范围,但是有一组供应商可以称为SaaS+。这些云服务提供商已经扩展到平台,所有这些供应商都有多个SaaS产品可以运行企业的业务。
7 a9 v/ r1 c9 Q/ rOracle$ _- ~* V4 G1 g; [# K6 X
年度云服务和许可证支持收入:264亿美元8 X2 l, t. \+ u) G0 p0 Y
ERP和HCM年营收:26亿美元$ e5 m( _6 q1 x
在Gartner 2018年和2019年的IaaS魔力象限中,该研究公司将研究范围缩小到云公司。Oracle 成功晋级。甲骨文被视为一个利基基础设施云提供商。
9 C, l, U0 j K' {更确切地说,Oracle是一个SaaS提供商,这并不可耻。事实上,Oracle非常擅长SaaS游戏,从通过NetSuite进军中小型企业到将内部软件迁移到云的大型公司,它什么都涵盖了。
( s$ ?* [# N: r1 e但Oracle真正不同的是它的数据库。该公司拥有庞大的安装基础,一个自治的数据库,旨在消除繁重的工作,并有潜力将其技术应用到更多的云上。Oracle 将自己定位为云2.0的参与者。" T9 I5 [: \3 M9 a+ s; r
Oracle 数据库服务器技术执行副总裁 Andy Mendelsohn 表示,数据库的云迁移还处于非常早期的阶段。“在SaaS领域,这是一个成熟的市场,企业客户已经接受他们可以在云中运行HR和ERP,”他说。“但云中的数据库很少被采用。”
+ \% }. I/ o$ h! y% Y: y# j5 lMendelsohn 说,Oracle 看到的更多的是客户使用诸如Cloud at Customer 的服务和私有云方法迁移数据库。他说,像Oracle的自治数据库这样的计划可能更多的是关于私有云的方法。# p% L5 o6 F7 Z( P" ~( B
在较小的公司中,数据库在云计算中更为流行,因为所需的投资更少。1 T5 m1 i, }' }1 l. u( `- m/ G, y
“云的主要战场将围绕数据展开。这是每家公司的核心资产,”他表示。% m" ]/ i! \' ?$ H# l* Z6 X
Cloud at Customer 是Oracle如何看待其多云战略的一部分。分析人士表示,Oracle 应该在更多的云上运行其软件和数据库。7 j; x3 [: Q: l$ Z3 h
在 Oracle 去年12月公布第二季业绩后,Stifel分析师John DiFucci表示:8 E8 m9 L3 @1 f' F. ~
尽管我们仍然认为Oracle在SaaS市场上处于有利地位,但我们仍然对其PaaS/IaaS持更为谨慎的态度,无论是在营收还是相关的资本支出方面。( @8 F5 b$ H4 [( \! M5 Q T
虽然我们认为Oracle的安装基础是非常安全的,但我们相信大部分新的网络数据库工作负载都将流向非Oracle平台(hyperscale解决方案、NoSQL、开源等等)。
" b3 e$ U& | x3 _8 R+ T我们仍然对Oracle的IaaS努力保持谨慎,并支持Oracle增加对其他云的支持。
" b- ?% T" \$ L1 D" J, I1 gMendelson 说,Oracle 在其历史上一直在使用多种供应商策略,因此随着时间的推移,看到多云技术的出现并不难。# G2 W! j* t" x' y
Salesforce
; S! S! z1 Y4 ?. C& S年度云收入:140亿美元5 s' c% D) G6 p! }9 N
销售云:40亿美元
/ B$ A8 i6 r: Z3 ]服务云:36亿美元
0 {4 r/ U! U& ^7 F# |3 \% q+ rSaleforce平台及其他:28亿美元
( g7 x: I3 d- m营销与商务云:20亿美元' V0 ?+ { V' i4 A9 K- O M
Salesforce成立于20年前,是一家CRM公司,现在已经扩展到从集成到分析、营销到商业的各个领域。贯穿Salesforce云的是附加组件,比如人工智能系统Einstein。" r% U: ~5 i o5 v. y
简单地说,Salesforce希望成为一个数字交通平台,目标是在2022财年实现收入在210亿美元左右的目标。
) |! J9 H! d, v3 v大多数云供应商——公共的、私有的、混合的或其他——都会告诉你,云游戏处于在管理下捕获数据的阶段。而Salesforce也看到了成为记录数据平台的希望。Salesforce同时也在大举进军分析游戏领域,比如其以157亿美元收购了Tableau。他们的论点是,Tableau及其向Salesforce生态系统添加更多数据科学家的能力是一个战略赌注。虽然Salesforce收购Tableau将使其现在的SaaS服务更少,但该公司很可能在未来将可视化软件作为服务交付。( X( w7 \ U4 _, ?' C$ X! F; }0 s
无论如何,Salesforce收购Tableau意味着分析公司将遭遇挤兑。
6 J& r {7 j9 v6 C: e7 E2 E( o9 D4 X7 `8 B8 u; ^/ y
同时还要提一下Salesforce的Customer 360。该公司的总体计划是使用Customer 360使Salesforce客户能够将所有数据连接到一个视图中。这个想法并不完全是原创的,但Salesforce的论点是,它可以更好地执行,并将客户置于数据世界的中心。
3 Y6 t U" L2 V5 w这样算下来,Salesforce正成为其客户的平台赌注。Salesforce联席首席执行长 Keith Block 说,该公司正在达成更多价值2,000万美元以上的交易,最近又与一家金融服务公司达成了9位数的交易。联合首席执行官兼董事长马克•贝尼奥夫(Marc Benioff)表示,爱因斯坦人工智能正被添加到公司所有的云计算中。6 T/ u7 _- z1 L1 ]
Salesforce还与苹果、IBM、微软(在某些领域)、AWS和谷歌云等公司建立了良好的合作关系。1 e) N J$ ]+ o
Salesforce 进入市场的战略围绕着销售多个云和开发行业特定的应用程序,如该公司的金融服务云以及近期推出的制造业,消费品云等。/ p& R' g$ ^5 y2 K) G% ~
对于2019年,除了广泛的经济衰退,几乎没有什么会破坏Salesforce的势头。没错, Oracle 和SAP仍是激烈的竞争对手,后者积极推销下一代CRM系统,但Salesforce被视为一个数字转型引擎。微软是另一个值得关注的竞争对手,因为它也想提供单一的客户视角。Dynamics 365与Salesforce的竞争越来越激烈。Salesforce通过其营销云服务与Adobe展开竞争。随着Salesforce的不断扩张,它的竞争力也将不断增强。
! I) |3 K' \6 H+ KSAP4 R7 \; m/ ?4 }6 {8 I
年度云订阅和支持收入:50亿欧元( f; v, [. [) L
云计算年营收:56.4亿欧元$ Z& X- A R4 q8 w4 c
SAP有一个庞大的云软件业务,从ERP、HR到费用(Concur)以及Ariba。该公司是主要的企业软件提供商,但客户正在迁移到云。SAP的方法与Oracle的策略一致,但有一个关键的区别:SAP将运行在多个云上。
& v9 h( Y( K) i% k其CEO Bill McDermott在公司第四季度财报电话会议上提到了SAP的云合作伙伴。他说:“SAP与微软、谷歌、亚马逊、阿里巴巴以及其他公司建立了强有力的合作关系,以抓住这一创造价值的机会。客户可以在本地运行,在私有云或公共云中运行。这是他们的选择。”
! Z5 o% `( c# H I2 J. j! L
; W$ f# c, Q& _2 j- xSAP云产品线包括以下内容:* [* d8 W% U0 L7 P r
SAP S/4HANA Cloud
* a1 u2 g" c3 Z, t | sSAP SuccessFactors: T0 |/ I0 E- u4 E, V4 [% E6 I
SAP Cloud Platform, Data Hub (混合), v( A. {$ g6 j' I
SAP C/4 HANA6 l- @2 R) Y- H& q! B& k Q8 d
业务网络软件 (Ariba, Concur, 和 Fieldglass)
2 U) S6 G. F7 r2 Y+ `, Z9 DSAP是传统授权软件和云版本的混合体。首席执行官Bill McDermott也概述了一些大的增长目标。SAP预计2019年的云订阅和支持收入将在67亿至70亿欧元之间。
5 Q! F* ]7 U! V. `% w: u展望未来,SAP预计云订阅和支持收入将达到86亿至91亿欧元。到2023年,SAP希望将云订阅和支持的收入增加为2018的两倍。3 w/ Y3 V5 A7 V
SAP在Sapphire 2019年的会议上明确表示,公司的目标是成为云数据播放器,将更多的S4/HANA和C4/HANA应用程序放到云中,并成为大型服务提供商的合作伙伴。为此,SAP更多地与Azure、AWS和谷歌云合作。( b L+ ^7 M7 H$ X* g. }
最大的主题是SAP希望HANA成为企业数据的门户,并推出了云数据仓库。竞争很激烈,但是SAP和Oracle一样,他们的策略是将客户基础迁移到云上。最大的区别在于SAP不关注基础架构云层。5 s. J5 _; b1 y! w
Workday
2 g/ a, Q3 n* }年云收入:30亿美元3 J+ _2 j4 B6 m2 l
Workday以人力资本管理(human capital management)而闻名,并将业务扩展到金融和ERP领域,目前正通过一系列收购增加分析功能。
6 e; k) r' K/ Q" o7 s9 D- l要知道,在AWS成为Oracle的宠儿之前,Workday是拉里•埃里森(Larry Ellison)咆哮的主要目标。埃利森的那些口水战说明,Workday 过得不错。2 r% ~, M) }/ W6 X
Workday的大部分收入来自HCM,但该公司已开始同时出售金融股。换句话说,Workday正试图开发Salesforce正在开发的多云剧本。也就是说,Workday也有很多HCM的跑道。Workday在《财富》50强企业中有一半是它的客户,在《财富》500强企业中约有40%是它的客户。* q. w! d2 |8 g4 q) V
Workday的分析业务正在通过收购进行开发,比如其收购了业务规划参与者Adaptive Insights。5 D K$ T' j# }" T$ x
虽然Workday自身运营良好,但该公司在扩大其生态系统和利用公共云巨头提供的基础设施方面进展缓慢。目前,Workday已经开放,允许用户在AWS上运行,这是一个重大举措,未来可能会带来回报。* R* M7 u M* G
该公司还推出了Workday云平台,允许客户通过一组应用程序编程接口在Workday内编写应用程序。Workday云平台于2017年推出,这使其平台更加灵活和开放。
9 J4 v& |/ s) T' I% B6 I5 t; c( s2019年,Workday有望拓展教育和政府以外的更多行业。医疗保健可能是其中一个选择。% Z3 `* p( ^" K
此外,Workday还针对更多中型企业推出了一种固定收费的预配置应用程序包Workday Launch。
" {9 e1 H h4 r- T- v' D SWorkday的竞争对手是 Oracle 和SAP的HCM和金融类产品。还有Salesforce,它是Workday的合作伙伴和未来的潜在敌人。对于Workday来说,另一个不确定因素将是微软,该公司正在将LinkedIn更多地整合到人力资源分析中。# F' V) F( Q) P/ i# ~% \
编译:张苏月0 R6 c% r9 E V1 G
7 R5 p+ d% ~* S9 e
原文链接:https://www.zdnet.com/article/top-cloud-providers-2019-aws-microsoft-azure-google-cloud-ibm-makes-hybrid-move-salesforce-dominates-saas/
* a9 \( |5 ?6 d+ X* \
. J/ Y, p" v! h( I" ]由T客汇、软交会联合举办的”2019中国好软件风云盛典暨渠道推荐最强品牌”已正式进入开测阶段。该活动中的榜单征集、更新工作将于9月底结束,欲报名者从速,详情点击下方“阅读原文”。
9 l+ e! ]% n3 x* @. q4 @
9 P& V5 ]& Q- b1 V" x; b来源:http://mp.weixin.qq.com/s?src=11×tamp=1568714405&ver=1858&signature=Lq95lrUIbA-C1W96ztXM9JxfyHRSLKQbm4drGWnf5N78NjfI4QVzFDl0f6HKWJZDwvUL0PU*K1yqtey6lK2JRp5dcbK6vKgxa84djac-oJ6faCLREWWVpwaqMr6tTrrg&new=13 P: z! g2 ~- z% K; f D- i
免责声明:如果侵犯了您的权益,请联系站长,我们会及时删除侵权内容,谢谢合作! |
本帖子中包含更多资源
您需要 登录 才可以下载或查看,没有账号?立即注册

×
|
 |手机版|小黑屋|梦想之都-俊月星空
( 粤ICP备18056059号 )|网站地图


 发表于 2019-9-17 18:01:43
